1822TAN+

- 2.63K Bewertungen
- 3,3
- Downloads
- 100.000+
Unsere Einschätzung zu 1822TAN+ — Mobxio besuchen
Wer sein Konto bei der 1822direkt nutzt, braucht für viele Banking-Vorgänge eine verlässliche Möglichkeit, Transaktionen freizugeben. Genau hier setzt 1822TAN+ an: Die kostenlose Finanz-App der 1822direkt Ges. der Frankfurter Sparkasse mbH ist als mobiles TAN-Verfahren gedacht und nicht als vollständige Banking-Zentrale. Ich würde sie deshalb anders beurteilen als eine klassische Banking-App. Ihre Stärke liegt in einer klar umrissenen Aufgabe: Sie soll die Freigabe von Bankgeschäften unterwegs einfacher machen.
In meinem Eindruck ist diese Spezialisierung zugleich der wichtigste Vorteil und die größte Einschränkung. Wer bereits Kunde der 1822direkt ist und eine mobile Lösung für TAN-Freigaben sucht, findet hier einen naheliegenden Begleiter. Wer dagegen Kontostände prüfen, Überweisungen anlegen, Umsätze sortieren und mehrere Banken in einer Oberfläche verwalten möchte, sollte seine Erwartungen deutlich zurückschrauben. Die App ist kein Ersatz für eine umfangreiche Banking-Anwendung, sondern ein Werkzeug innerhalb des Bankzugangs.
Was 1822TAN+ im Alltag leistet
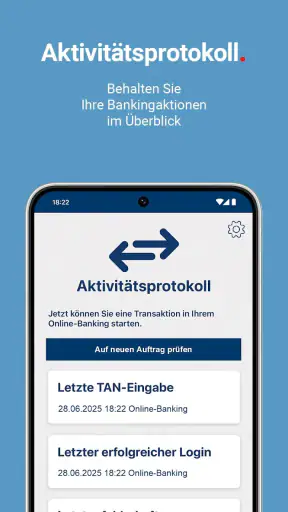
Die App gehört zur Kategorie Finanzen und konzentriert sich auf das mobile TAN-Verfahren der 1822direkt. Das klingt zunächst unspektakulär, ist im täglichen Banking aber durchaus wichtig. Eine TAN-App muss nicht mit vielen Menüs beeindrucken. Entscheidend ist, ob der Ablauf verständlich bleibt, wenn gerade eine Rechnung bezahlt werden soll, eine neue Überweisung ansteht oder eine andere sicherheitsrelevante Aktion bestätigt werden muss.
Ein realistisches Beispiel: Ich sitze unterwegs im Zug, öffne den Zugang zur 1822direkt und möchte eine Rechnung begleichen. Die Überweisung wird im Banking-Bereich vorbereitet; für die Bestätigung kommt anschließend das separate TAN-Verfahren ins Spiel. Der praktische Vorteil einer solchen Trennung ist, dass die Freigabe nicht einfach mit einem einzigen Schritt in derselben Oberfläche verschmilzt. Gleichzeitig muss ich zwischen den Anwendungen wechseln und aufmerksam prüfen, ob die angezeigten Angaben wirklich zu meinem Auftrag passen.
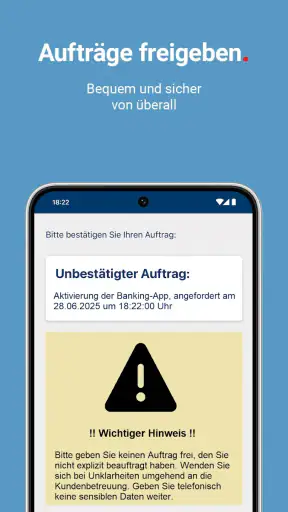
Genau diese Kontrolle sollte man nicht überspringen. Bei einer TAN-App geht es nicht nur darum, möglichst schnell einen Code einzugeben oder eine Bestätigung anzutippen. Vor der Freigabe gehören Empfänger und Betrag zu den Angaben, die ich bewusst abgleichen würde. Das ist ein kleiner zusätzlicher Moment im Ablauf, kann aber verhindern, dass eine unbemerkte Abweichung einfach bestätigt wird.
Die Lösung ist damit besonders interessant für Menschen, die ihr Banking überwiegend am Smartphone erledigen, aber keine umfangreiche Finanzverwaltung auf dem Gerät benötigen. Wer nur gelegentlich eine Überweisung ausführt, profitiert vor allem dann, wenn der Freigabeprozess nach der Einrichtung zuverlässig in die eigene Routine passt. Für tägliche Nutzer zählt dagegen, wie schnell die App erreichbar ist und ob der Wechsel zwischen Banking und TAN-Verfahren ohne Verwirrung funktioniert.
Einrichtung und tägliche Gewohnheiten
Bei Sicherheits-Apps ist die erste Einrichtung meist weniger bequem als die spätere Nutzung. Das ist kein Grund, den Prozess zu unterschätzen. Ich würde mir für die Aktivierung bewusst Zeit nehmen, die Hinweise der Bank vollständig lesen und nicht versuchen, den Vorgang nebenbei zwischen zwei Terminen zu erledigen. Gerade bei einem TAN-Verfahren kann ein überhasteter Start dazu führen, dass man später nicht mehr weiß, welcher Schritt bereits abgeschlossen wurde.
Hilfreich ist eine feste Gewohnheit: Die Banking-App oder der Browser bleibt für den Auftrag zuständig, während 1822TAN+ ausschließlich für die Freigabe geöffnet wird. Wer diese Rollen im Kopf trennt, findet sich schneller zurecht. Zusätzlich würde ich die App nicht erst dann testen, wenn eine dringende Zahlung ansteht. Ein ruhiger erster Durchlauf macht deutlich, wie die Benachrichtigung oder der Bestätigungsvorgang auf dem eigenen Smartphone erscheint.
Ein weniger offensichtlicher Punkt betrifft den Gerätewechsel. Bei einer TAN-Lösung sollte man nicht davon ausgehen, dass ein neues Smartphone automatisch ohne weitere Schritte einsatzbereit ist. Wer sein Gerät austauscht, sollte den Wechsel frühzeitig planen und den Zugang nicht erst löschen oder zurücksetzen, bevor die neue Nutzung geregelt ist. Das ist keine besondere Schwäche dieser Anwendung, sondern eine wichtige praktische Konsequenz bei mobilen Sicherheitsverfahren.
Preis, Verfügbarkeit und tatsächlicher Gegenwert
Die App ist kostenlos erhältlich. Das bedeutet für mich: Es gibt keinen ausgewiesenen Kaufpreis, den ich gegen zusätzliche Komfortfunktionen abwägen müsste. Der finanzielle Einstieg ist also niedrig, sofern die Anwendung zum eigenen 1822direkt-Zugang passt. Kostenlos heißt hier allerdings nicht, dass sie unabhängig von der Bank sinnvoll wäre. Ihr Wert entsteht erst im Zusammenspiel mit dem passenden Banking-Verhältnis.
Der Gegenwert liegt nicht in vielen Zusatzfunktionen, sondern darin, eine notwendige Freigabe auf dem Smartphone bereitzustellen. Für einen 1822direkt-Kunden kann genau das ausreichend sein. Wer die App installiert, aber kein entsprechendes Konto nutzt, erhält daraus keinen vergleichbaren Nutzen. In diesem Fall wäre eine allgemeine Banking-App oder das TAN-Verfahren der eigenen Bank die passendere Wahl.
Die Anwendung wurde am 8. November 2018 veröffentlicht und ist in der aktuellen Version 2.13.0 gelistet. Sie läuft ab Android 7.0, wodurch sie auch für nicht ganz neue Android-Geräte grundsätzlich interessant bleibt. Ob ein bestimmtes Smartphone im Alltag angenehm damit funktioniert, hängt trotzdem von der individuellen Gerätekonfiguration und dem übrigen Banking-Ablauf ab. Die Altersfreigabe liegt bei USK ab 0 Jahren; das sagt vor allem etwas über die formale Einstufung aus, nicht über die Eignung für jedes Banking-Szenario.
Mit mehr als hunderttausend Installationen und einer durchschnittlichen Bewertung von 3,3 bei rund 6.800 Bewertungen wirkt die App etabliert, aber nicht makellos. Die etwa 2.600 Rezensionen zeigen außerdem, dass es genügend Nutzererfahrungen gibt, um ein allgemeines Bild zu bekommen. Ich würde die Bewertung dennoch nicht isoliert lesen: Bei TAN-Apps hängen viele Probleme an Einrichtung, Gerätewechsel, Bankzugang oder konkreten Sicherheitsabläufen und nicht allein an der Oberfläche.
Stärken, die erst im Gebrauch auffallen
Die wichtigste Stärke ist die klare Begrenzung. Weil 1822TAN+ nicht versucht, Kontoverwaltung, Budgetplanung und Zahlungsübersicht in einer einzigen Oberfläche zu vereinen, bleibt die Aufgabe grundsätzlich verständlich. Für mich ist das angenehmer als eine überladene Anwendung, in der die eigentliche Freigabe zwischen vielen Finanzfunktionen versteckt liegt.
Eine zweite Stärke ist die mögliche Trennung zwischen Auftrag und Bestätigung. Sie verlangt zwar Aufmerksamkeit, schafft aber einen zusätzlichen Kontrollpunkt. Ich würde die App deshalb nicht nur nach der Geschwindigkeit beurteilen. Bei einer TAN-Lösung ist ein kurzer, nachvollziehbarer Prüfschritt wertvoller als ein Ablauf, der zwar bequem wirkt, aber wichtige Angaben kaum sichtbar macht.
Der dritte praktische Vorteil zeigt sich bei Menschen, die ihr Banking nicht ausschließlich am Smartphone beginnen. Wer beispielsweise eine Überweisung am Computer vorbereitet und die Freigabe anschließend mobil erledigt, kann die beiden Geräte sinnvoll kombinieren. Das Smartphone wird dann zum Sicherheitsgerät, während der größere Bildschirm für die Eingabe dient. Für längere Empfänger- oder Verwendungszwecke kann diese Aufteilung angenehmer sein als alles auf einem kleinen Display einzutippen.
Ein weiterer Tipp: Ich würde Benachrichtigungen und die allgemeine Erreichbarkeit der App vor einer wichtigen Zahlung prüfen, statt mich erst im entscheidenden Moment darauf zu verlassen. Außerdem sollte man eine TAN oder Freigabe nie bestätigen, wenn der angezeigte Vorgang nicht eindeutig zum selbst gestarteten Auftrag gehört. Diese Gewohnheit ist bei einer spezialisierten TAN-App wichtiger als jede optische Feinheit.
Wo der Komfort Grenzen erreicht
Die größte Einschränkung ist die fehlende Vielseitigkeit. 1822TAN+ ist nicht die App, in der ich meine gesamten Finanzen organisieren würde. Wer mehrere Konten verschiedener Banken zusammenführen, Ausgaben kategorisieren oder Überweisungen und Kontostände an einem Ort verwalten möchte, ist mit einer vollwertigen Banking-App besser bedient. Dort kann der gesamte Ablauf in einer Oberfläche stattfinden, was für manche Nutzer deutlich komfortabler ist.
Auch der Wechsel zwischen Banking-Anwendung, Browser und TAN-App kann sich umständlich anfühlen. Das gilt besonders auf einem kleinen Smartphone oder wenn das Betriebssystem geöffnete Apps nicht zuverlässig im gleichen Zustand hält. In solchen Situationen muss ich eventuell zurückgehen, den Auftrag erneut suchen oder prüfen, ob der Freigabevorgang noch aktiv ist. Für gelegentliche Zahlungen ist das verkraftbar; bei vielen täglichen Transaktionen kann es auf Dauer nerven.
Die Spezialisierung bringt außerdem eine klare Abhängigkeit vom 1822direkt-Ökosystem mit sich. Der kostenlose Zugang ist daher kein allgemeiner Vorteil für jeden Smartphone-Nutzer. Wer zu einer anderen Bank wechseln möchte oder bereits mehrere Finanzanbieter nutzt, sollte prüfen, ob die jeweilige Bank ein eigenes Verfahren verlangt. Eine App, die bei einem Institut sinnvoll ist, lässt sich nicht automatisch als universeller TAN-Ersatz verwenden.
Beim Smartphone-Wechsel, bei einer Neuinstallation oder nach einer Änderung der Gerätesicherheit würde ich besonders vorsichtig vorgehen. Eine TAN-App ist kein gewöhnliches Notiz- oder Nachrichtenprogramm, das man beliebig löschen und später ohne Folgen wieder installieren kann. Vor einem Zurücksetzen des Telefons sollte der Zugang geregelt sein. Wer diese Planung versäumt, kann im ungünstigen Moment ohne komfortable Freigabemöglichkeit dastehen und muss sich um die Wiederherstellung kümmern.
Für wen sich die kostenlose Lösung lohnt
Ich sehe den größten Nutzen bei 1822direkt-Kunden, die Überweisungen und andere Bankaufträge regelmäßig mobil bestätigen möchten. Besonders passend ist die App für Menschen, die eine einzelne Bankverbindung haben, keinen Finanzdaten-Aggregator brauchen und eine möglichst klar abgegrenzte TAN-Lösung bevorzugen. Auch wer Banking am Computer erledigt, aber die Freigabe bewusst auf dem Smartphone behalten möchte, kann mit dieser Aufteilung gut leben.
Für ältere Angehörige kann die reduzierte Aufgabe ebenfalls ein Vorteil sein, sofern die Einrichtung gemeinsam und sorgfältig erfolgt. Eine App mit nur einem klaren Zweck ist leichter zu erklären als eine komplette Finanzplattform mit zahlreichen Bereichen. Gleichzeitig sollte man nicht nur auf das Alter schauen: Entscheidend ist, ob die Person den Gerätewechsel, die Bestätigungsschritte und die Prüfung der Transaktionsdaten sicher beherrscht.
Nicht meine erste Empfehlung wäre sie für Nutzer, die bereits eine moderne Banking-App mit integriertem Freigabeverfahren verwenden und möglichst wenig zwischen Anwendungen wechseln möchten. Auch Menschen, die ihre Konten bei mehreren Banken in einer zentralen Übersicht sehen wollen, erhalten hier nicht den passenden Schwerpunkt. Für sie ist der zusätzliche TAN-Baustein eher ein weiterer Schritt als eine Vereinfachung.
Wer ein älteres Android-Gerät besitzt, sollte außerdem vor der Nutzung prüfen, ob das Betriebssystem die genannte Mindestversion erfüllt. Das ist kein komplizierter Punkt, aber ein wichtiger Filter bei der Entscheidung. Auf einem unterstützten Gerät kann die App grundsätzlich in Frage kommen; bei einem nicht unterstützten Gerät ist eine andere Lösung notwendig, unabhängig davon, wie attraktiv der kostenlose Zugang klingt.
Mein Urteil zum Preis-Leistungs-Verhältnis
Beim Preis-Leistungs-Verhältnis muss man hier anders denken als bei einer kostenpflichtigen App. Es gibt keinen Kaufpreis, den ich durch zusätzliche Funktionen rechtfertigen würde. Der relevante Wert ist vielmehr die Frage, ob die kostenlose Anwendung den konkreten Freigabeweg der 1822direkt zuverlässig in den eigenen Alltag einfügt. Für den passenden Kunden kann eine einzige gut erfüllte Aufgabe bereits genug Gegenwert liefern.
Ich würde sie deshalb nicht nach dem Maßstab einer umfassenden Banking-App abwerten. Es wäre unfair, von einem TAN-Werkzeug Budgetdiagramme, Kontoaggregation oder eine vollständige Zahlungsverwaltung zu erwarten. Umgekehrt sollte man die App auch nicht als vollwertigen Ersatz für solche Anwendungen betrachten. Ihre Qualität zeigt sich dort, wo ein Bankauftrag sicher und nachvollziehbar bestätigt werden soll.
Meine Empfehlung fällt entsprechend differenziert aus: Für 1822direkt-Kunden, die ein mobiles TAN-Verfahren benötigen und mit einem getrennten Bestätigungsschritt einverstanden sind, ist die kostenlose Installation sinnvoll. Ich würde vor dem ersten dringenden Auftrag die Einrichtung testen, bei jeder Freigabe die Daten prüfen und einen Gerätewechsel frühzeitig vorbereiten. Diese drei Gewohnheiten machen im Alltag mehr Unterschied als die Frage, ob die Oberfläche besonders umfangreich wirkt.
Wer dagegen eine zentrale Finanz-App für mehrere Banken sucht, eine vollständig integrierte Bedienung bevorzugt oder keinen 1822direkt-Zugang hat, sollte die Anwendung überspringen. In diesem Fall ist eine Lösung mit passendem Bankzugang und integriertem Funktionsumfang die bessere Wahl. Mein Fazit: kostenlos und zweckmäßig für den richtigen 1822direkt-Nutzer, aber kein universelles Banking-Werkzeug.
Unterm Strich gefällt mir der klare Ansatz, solange man genau weiß, wofür man 1822TAN+ installiert. Die App will nicht mehr sein als ein mobiles TAN-Verfahren, und gerade diese Begrenzung kann Vertrauen schaffen. Sie verlangt aber, dass ich den Bankauftrag und die Sicherheitsfreigabe als zwei miteinander verbundene Schritte verstehe. Wer diese Arbeitsweise akzeptiert, bekommt eine fokussierte Lösung ohne Kaufpreis; wer alles in einer einzigen App erledigen möchte, wird die zusätzliche Trennung wahrscheinlich als unnötige Reibung empfinden.
Die besten Seiten von 1822TAN+
Wissenswertes zu 1822TAN+
Du möchtest nicht die vollständige Bewertung lesen?
Klicke auf die Download-Schaltfläche
1822TAN+-FAQ
Was ist 1822TAN+ und wofür wird die App verwendet?
1822TAN+ ist eine mobile TAN-App der 1822direkt, mit der Sie bestimmte Bankgeschäfte sicher bestätigen können. Nach der Einrichtung dient sie beispielsweise zur Freigabe von Überweisungen, Daueraufträgen oder Änderungen im Online-Banking. Die App ersetzt dabei nicht das Banking selbst, sondern wird als zusätzliche Sicherheitslösung verwendet, um Aufträge auf einem registrierten Smartphone oder Tablet zu bestätigen.
Wie wird 1822TAN+ eingerichtet und welche Voraussetzungen gibt es?
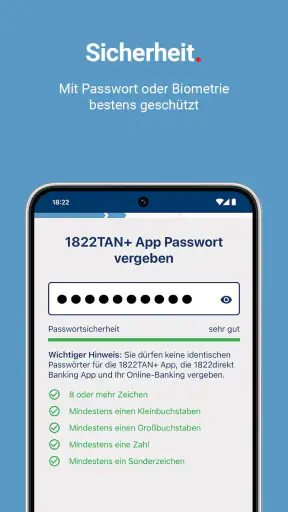
Für die Einrichtung benötigen Sie in der Regel ein kompatibles Android- oder iOS-Gerät, einen aktiven Zugang zum Online-Banking sowie die von der Bank bereitgestellten Aktivierungsdaten. Je nach Verfahren kann zusätzlich ein Aktivierungsbrief, ein QR-Code oder eine andere Identifikation erforderlich sein. Folgen Sie während der Registrierung genau den Anweisungen der 1822direkt und wählen Sie eine sichere Geräte- oder App-Sperre.
Ist 1822TAN+ sicher und welche Sicherheitsfunktionen bietet die App?
Die App wurde für die sichere Freigabe von Bankaufträgen entwickelt und nutzt eine Gerätebindung sowie verschlüsselte Kommunikationswege. Vor der Bestätigung sollten Sie immer kontrollieren, ob Empfänger, Betrag und weitere Auftragsdaten mit Ihrem ursprünglichen Auftrag übereinstimmen. Aktivieren Sie außerdem die Displaysperre Ihres Geräts, installieren Sie Updates zeitnah und geben Sie Freigabecodes niemals an andere Personen weiter.
Was kann ich tun, wenn mein Smartphone verloren geht oder ich ein neues Gerät verwende?
Wenn Ihr Smartphone verloren geht oder gestohlen wurde, sollten Sie die 1822direkt möglichst schnell kontaktieren und den Zugang beziehungsweise das betroffene TAN-Verfahren sperren lassen. Bei einem Gerätewechsel muss 1822TAN+ normalerweise erneut aktiviert werden. Planen Sie den Wechsel idealerweise vorab und halten Sie die erforderlichen Aktivierungsunterlagen bereit, da eine sofortige Nutzung auf dem neuen Gerät nicht immer möglich ist.
Fallen für 1822TAN+ Kosten an und funktioniert die App ohne Internetverbindung?
Der Download von 1822TAN+ ist üblicherweise kostenlos; mögliche Gebühren richten sich jedoch nach dem Kontomodell, dem gewählten Sicherheitsverfahren und den aktuellen Bedingungen der 1822direkt. Für die Kommunikation mit dem Bankdienst benötigt die App normalerweise eine Internetverbindung, etwa über WLAN oder mobile Daten. Prüfen Sie deshalb vor jeder Freigabe, ob eine stabile Verbindung besteht und die App aktuell ist.